Scenariusze użycia
Od faktury zakupowej do kontroli w biurze rachunkowym.
Przykład polskiego procesu: porządkowanie dokumentów zakupowych i ich powiązań z KSeF przed przekazaniem do księgowości.
Osoba odpowiedzialna za zakupy + księgowość + biuro rachunkowe
Faktura zakupowa z danymi źródłowymi z KSeF oraz jej wizualizacja PDF otrzymana e-mailem.
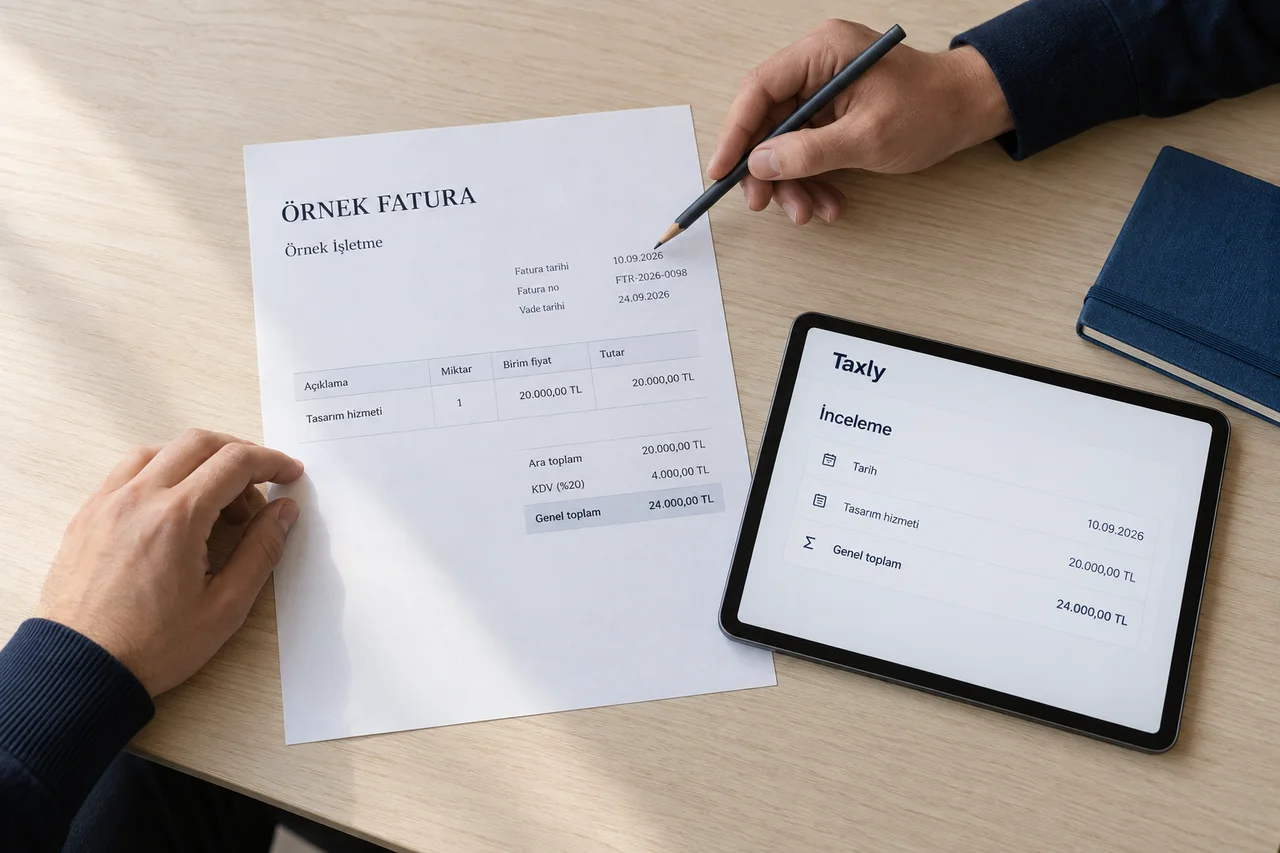
Zachowaj źródło i identyfikatory
Rozróżnij numer faktury nadany przez sprzedawcę od numeru KSeF. Zachowaj dokument źródłowy i powiąż go z wizualizacją, zamiast traktować PDF jako kolejny zakup.
Sprawdź dane dokumentu
Porównaj NIP, daty, kwoty i VAT ze źródłem. Ustal, czy rozbieżność dotyczy danych faktury, jej wizualizacji czy sposobu odebrania dokumentu.
Przekaż wyjątki do osoby uprawnionej
Księgowość wyjaśnia braki i zatwierdza dalszy sposób ujęcia dokumentu. Uprawnienia do KSeF oraz połączenie z używanym systemem ustala się oddzielnie.
Przykład: kopia PDF bez potwierdzonego powiązania z KSeF
Nie oznaczaj dokumentu jako zweryfikowanego wyłącznie na podstawie wyglądu PDF. Osoba odpowiedzialna sprawdza źródło i identyfikatory, a wynik zapisuje do dalszej kontroli.
Co ustalimy podczas rozmowy
Listę dokumentów, powiązań i otwartych pytań dla biura rachunkowego. Odbiór, wystawianie, tryby offline i integracja KSeF mają odrębne wymagania; ten przykład nie potwierdza ich dostępności w Taxly.
Zobacz plany