Anwendungsfälle
Vom Rechnungseingang zur Prüfung in der Steuerkanzlei.
Ein beispielhafter Ablauf für ein deutsches Unternehmen, das strukturierte Rechnungen und weitere Belege für seine Buchhaltung vorbereitet.
Einkauf + Buchhaltung + Steuerkanzlei
Eine XML-Rechnung, eine zugehörige PDF-Ansicht und ein weiterer Ausgabenbeleg.
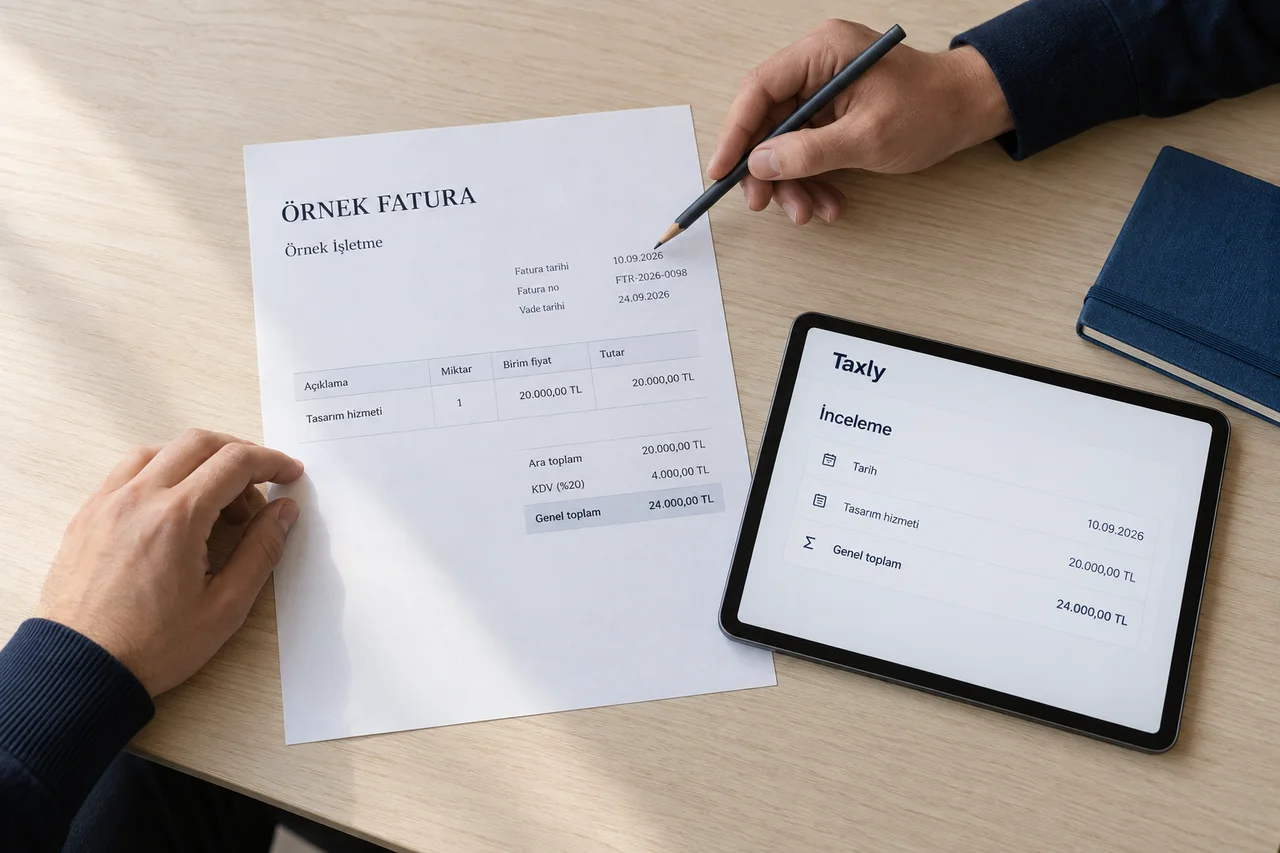
Original und Ansicht unterscheiden
Bewahren Sie den ursprünglichen Datensatz auf. Eine lesbare PDF-Ansicht ersetzt nicht automatisch den strukturierten Rechnungsdatensatz; klären Sie das tatsächlich verwendete Format.
Rechnungsdaten abgleichen
Prüfen Sie Lieferant, Rechnungsnummer, Leistungsdatum, Beträge und Umsatzsteuer anhand der Quelle. Halten Sie Abweichungen zwischen Darstellung und strukturierten Daten fest.
Freigabe und Übergabe festlegen
Die zuständige Person klärt offene Punkte mit dem Lieferanten. Stimmen Sie Kontierung, Übergabeformat und Aufbewahrungsprozess mit der Steuerkanzlei ab.
Beispiel: PDF-Ansicht und XML passen nicht zusammen
Die Rechnung bleibt zur Prüfung offen. Das Team klärt die maßgebliche Quelldatei und dokumentiert die Korrektur, bevor eine Buchung freigegeben wird.
Was wir im Produktgespräch festlegen
Die benötigten Prüffelder, offenen Aufgaben und die Übergabe an Ihre Buchhaltung. Formatunterstützung und Archivierung werden für Ihren konkreten Prozess geprüft; eine pauschale GoBD-Zusage erfolgt nicht.
Tarife ansehen